
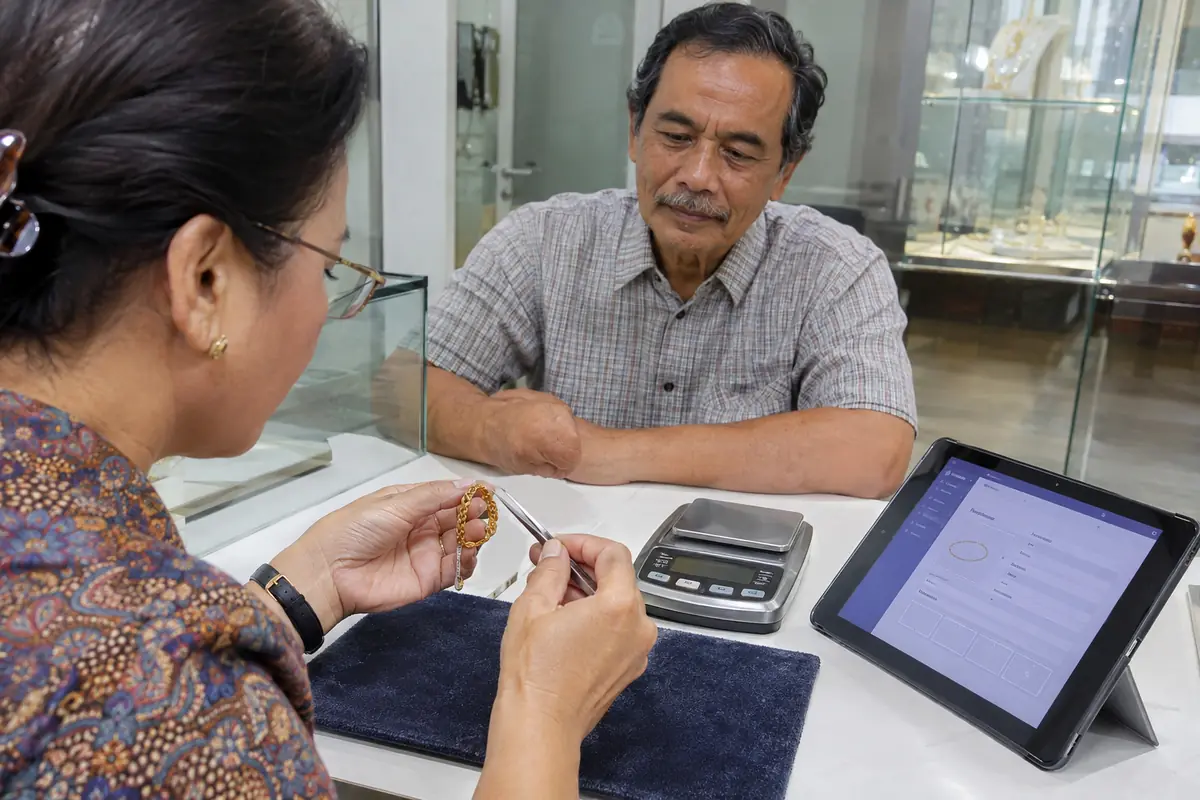
Di Indonesia, pinjaman gadai dengan jaminan barang adalah pembiayaan yang mengharuskan nasabah menitipkan benda berharga, paling sering perhiasan emas, kepada penyelenggara gadai berizin dan menerima uang sebesar sebagian dari nilai taksirannya. Barang disimpan sampai nasabah melunasi pokok dan biaya sewa dalam jangka waktu yang disepakati. Slip gaji maupun riwayat kredit tidak diperlukan, sehingga produk ini diminati pedagang, petani, dan rumah tangga yang tiba-tiba membutuhkan dana. Bila pinjaman tidak diselesaikan, barang jaminan dapat dilelang oleh penyelenggara sesuai akad dan aturan yang berlaku.
Cara kerja gadai dari penaksiran sampai penebusan
Prosesnya singkat. Nasabah membawa KTP dan barang ke gerai gadai. Penaksir menguji keaslian dan kondisi barang, menentukan nilainya, lalu menawarkan pinjaman sebesar porsi tertentu dari nilai itu. Bila nasabah setuju, akad gadai ditandatangani, uang dicairkan, dan barang disimpan di brankas.
Akad menyebutkan jumlah pinjaman, jangka waktu, struktur biaya, dan tanggal ketika pinjaman harus dilunasi atau diperpanjang. Pada akhir jangka waktu nasabah dapat menebus barang dengan membayar pokok ditambah biaya, atau hanya membayar biaya dan memperpanjang untuk periode berikutnya jika hal itu diperbolehkan.
Bila nasabah tidak berbuat apa-apa, penyelenggara berhak menjual barang melalui lelang setelah masa tenggang berakhir. Hasil lelang lebih dulu menutup pokok dan biaya, dan kelebihannya menjadi hak nasabah. Kelebihan itu dapat diambil, sehingga menyimpan kuitansi dan akad sangat bermanfaat.
Karena penyelenggara memegang aset, keputusan tidak bergantung pada gaji atau catatan kredit nasabah. Besarnya pinjaman ditentukan oleh barangnya, sehingga barang yang sama dapat ditawar dengan nilai berbeda di dua gerai. Menanyakan taksiran di lebih dari satu tempat membantu nasabah mengetahui kisaran yang wajar sebelum memutuskan.
Barang yang diterima sebagai jaminan
Emas adalah jaminan acuan. Perhiasan, batangan, dan koin dapat ditaksir dari berat dan kadarnya, dan nilainya mengikuti pasar emas, sehingga jumlah pinjaman mudah diperkirakan. Berlian dan batu permata lain diterima di sejumlah gerai setelah bersertifikat.
Barang elektronik seperti ponsel, laptop, dan kamera diambil oleh banyak usaha gadai, meski nilainya cepat turun seiring usia dan pergantian model, sehingga jumlah yang ditawarkan lebih rendah dibandingkan harga awalnya.
Kendaraan merupakan kategori tersendiri. Bergantung pada produknya, surat kendaraan dapat dipegang sebagai jaminan sementara nasabah tetap memakai kendaraannya, atau barangnya disimpan penyelenggara. Akad harus menyatakan mana yang berlaku, karena akibat gagal bayarnya berbeda.
Barang curian, barang yang disengketakan, dan barang dengan kepemilikan tidak jelas ditolak. Siapa pun yang menggadaikan barang harus dapat membuktikan bahwa barang itu miliknya, dan kuitansi atau sertifikat membantu penaksir. Kondisi fisik juga berpengaruh: perhiasan yang bersih dan lengkap dengan surat pembelian biasanya lebih mudah dinilai daripada barang tanpa keterangan asal.
Penyelenggara gadai dan pengawasannya
Penyedia yang paling dikenal adalah perusahaan milik negara Pegadaian, yang mengoperasikan gerai di seluruh kepulauan dan menawarkan produk gadai konvensional maupun syariah. Bank dan perusahaan gadai swasta berizin juga menyediakan layanan ini di beberapa daerah, dan sejumlah koperasi menawarkan pinjaman berjaminan barang kepada anggota.
Usaha gadai diatur oleh Otoritas Jasa Keuangan (OJK), yang memberi izin perusahaan, menetapkan aturan tentang penaksiran, penyimpanan, lelang, dan pelaporan, serta menerima pengaduan. Penyelenggara berizin wajib menunjukkan izinnya dan menyerahkan akad yang jelas.
Penyelenggara gadai tanpa izin ada, terutama dalam lingkungan informal dan grup daring. Mereka dapat mengenakan biaya tersembunyi, menyimpan barang tanpa asuransi memadai, atau melelangnya tanpa pemberitahuan. Sebelum menyerahkan barang berharga, nasabah perlu memastikan usaha itu tercantum dalam daftar resmi dan memiliki tempat usaha fisik. Nama perusahaan di akad harus sama dengan nama pada papan gerai dan pada daftar perizinan. Ketidakcocokan antara keduanya layak ditanyakan sebelum barang diserahkan.
Gadai syariah, yang disebut rahn, mengganti bunga dengan biaya penyimpanan dan pemeliharaan, serta mengikuti ketentuan akad yang disetujui dewan pengawas syariah.
Biaya yang harus dihitung
Biaya pada gadai konvensional biasanya disebut sewa modal, dihitung dari jumlah pinjaman untuk setiap periode tetap. Penyelenggara juga mengenakan biaya administrasi di awal. Pada gadai syariah, biayanya berupa ujrah penyimpanan yang dikaitkan dengan nilai barang yang disimpan.
Karena periodenya pendek, nasabah kadang meremehkan total biaya. Kebiasaan yang berguna adalah menanyakan jumlah pelunasan penuh untuk setiap kemungkinan tanggal pelunasan, lalu membandingkannya dengan kredit bank kecil atau pinjaman daring berizin.
Biaya yang perlu dibandingkan antara lain:
- Biaya administrasi saat akad ditandatangani
- Sewa modal atau biaya penyimpanan per periode
- Biaya perpanjangan bila akad diperbarui
- Denda atau biaya terkait lelang setelah jatuh tempo
Gadai lebih murah daripada banyak aplikasi tanpa izin dan tidak membutuhkan catatan kredit, tetapi dapat menjadi mahal jika diperpanjang berulang kali. Nasabah yang harus memperpanjang beberapa kali perlu menimbang apakah bentuk kredit lain lebih cocok. Pinjaman berjangka panjang untuk kebutuhan yang berulang umumnya lebih sehat bila direncanakan melalui jalur kredit reguler, sedangkan gadai paling berguna sebagai jembatan sementara.
Siapa yang memakai gadai dan kapan masuk akal
Pedagang memakainya untuk membeli stok sebelum musim ramai, petani untuk menutup biaya bibit atau pupuk sebelum panen, dan keluarga untuk membayar uang sekolah atau tagihan rumah sakit. Kecepatan menjadi daya tarik utamanya: transaksi dapat diselesaikan dalam satu kali kunjungan singkat.
Gadai cocok untuk kebutuhan jangka pendek yang dapat diperkirakan, ketika nasabah yakin akan menerima penghasilan dalam waktu dekat. Produk ini kurang tepat untuk menutup defisit berkepanjangan, sebab barang bisa hilang bila siklusnya berulang.
Rumah tangga pemilik emas juga dapat memandang gadai sebagai cara mempertahankan aset sambil meminjam, daripada menjual perhiasan pada saat yang kurang menguntungkan. Jika harga emas naik selama masa itu, penebusan barang menyelamatkan kenaikan tersebut.
Logika yang sama berarti nasabah tidak boleh menggadaikan benda yang tak tergantikan, seperti pusaka keluarga, kecuali rencana pelunasannya kuat. Nilai kenangan tidak kembali lewat lelang.
Orang berpenghasilan tetap mungkin menemukan kredit bank atau pinjaman koperasi lebih murah untuk tenor panjang, sedangkan mereka yang riwayat kreditnya buruk bisa tetap memilih gadai karena tidak bergantung pada catatan itu.
Risiko, hak nasabah, dan praktik yang baik
Risiko utamanya adalah kehilangan barang. Sebelum menandatangani, nasabah sebaiknya membaca tanggal jatuh tempo, masa tenggang, prosedur lelang, dan cara penyelenggara memberi pemberitahuan.
Asuransi dan keamanan penyimpanan menjadi tanggung jawab penyelenggara. Jika barang jaminan hilang atau rusak selama disimpan, nasabah berhak atas ganti rugi menurut akad dan hukum perlindungan konsumen.
Praktik yang baik meliputi memotret barang sebelum diserahkan, menyimpan kuitansi asli, tidak pernah menandatangani formulir kosong, dan memeriksa pembacaan berat serta kadar di hadapan penaksir. Setiap ketidaksesuaian perlu disampaikan saat itu juga. Nasabah juga berhak meminta salinan akad dan penjelasan tentang cara perhitungan biaya sebelum membubuhkan tanda tangan.
Untuk pengaduan, mulailah dari kepala gerai dan layanan pelanggan penyelenggara. Jika masalah berlanjut, Kontak OJK 157 menerima pengaduan terhadap perusahaan gadai berizin, dan lembaga penyelesaian sengketa sektor jasa keuangan dapat menengahi bila penyelenggara tidak menanggapi.
Pertanyaan yang sering diajukan
Apakah slip gaji diperlukan untuk pinjaman gadai di Indonesia?
Tidak. Keputusan bertumpu pada nilai barang, sehingga KTP dan jaminan biasanya sudah cukup. Sebagian produk bernilai besar dapat meminta dokumen tambahan.
Apa yang terjadi jika saya tidak mampu melunasi tepat waktu?
Banyak akad membolehkan perpanjangan dengan membayar biaya periode berikutnya. Jika pelunasan atau perpanjangan tidak dilakukan sebelum masa tenggang berakhir, penyelenggara dapat melelang barang, dan kelebihan dari hasil lelang setelah utang terlunasi menjadi hak nasabah.
Barang apa saja yang dapat digadaikan?
Perhiasan dan batangan emas paling umum, disusul barang elektronik dan, pada sebagian produk, surat kendaraan. Barang harus asli, dalam kondisi baik, dan milik nasabah.
Apakah gadai sesuai dengan prinsip syariah?
Ya, gadai syariah (rahn) tersedia dan mengganti bunga dengan biaya penyimpanan, berdasarkan akad yang disetujui dewan pengawas syariah.
Bagaimana memastikan usaha gadai itu resmi?
Cari penyelenggara pada daftar perusahaan gadai berizin OJK, pastikan ia punya kantor fisik dan akad tertulis, dan jauhi pihak yang meminta pembayaran sebelum barang ditaksir.
Bacaan lanjutan
- Pegadaian : Situs resmi perusahaan gadai milik negara dengan layanan gadai, produk emas, dan pencari lokasi cabang.