
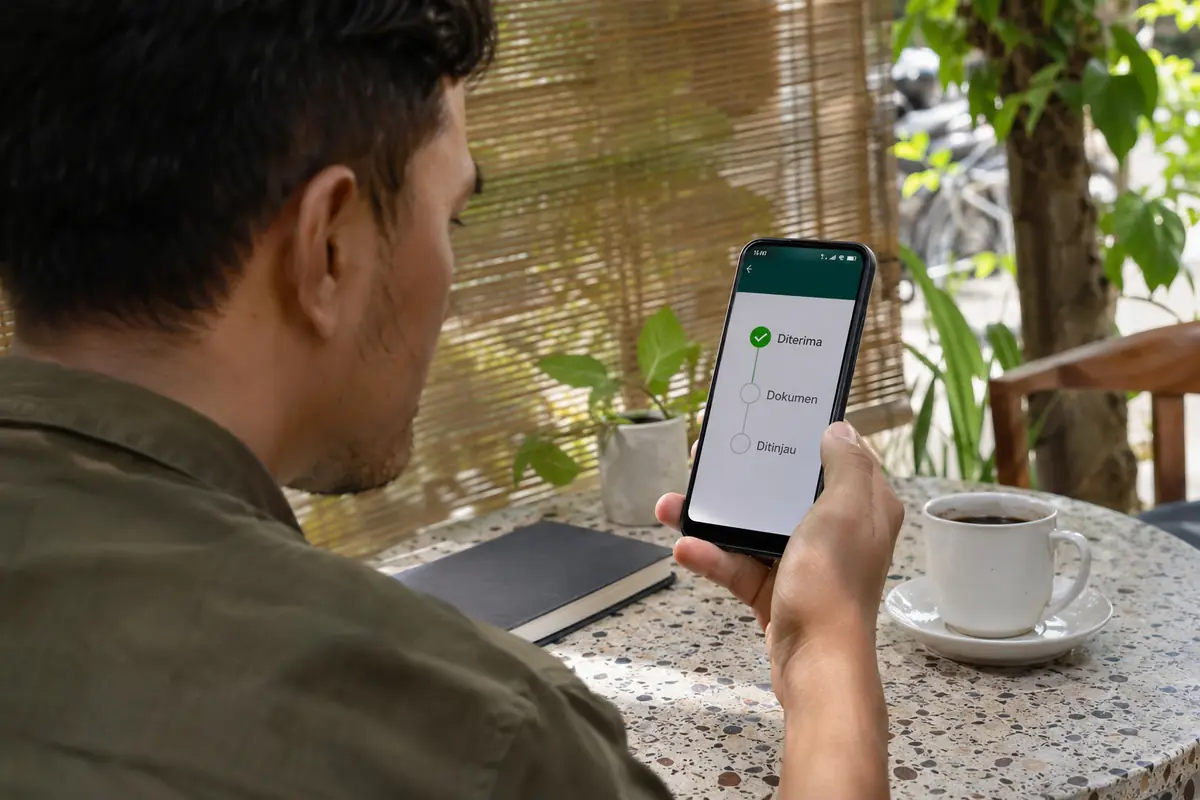
Di Indonesia, jangka waktu persetujuan pinjaman online adalah rentang antara pengiriman permohonan dan keputusan penyelenggara, yang kini bisa hanya hitungan menit atau jam, bukan berhari-hari seperti kunjungan cabang dahulu. Kecepatan itu berasal dari otomatisasi: pencocokan identitas, pemeriksaan catatan kredit, dan model penilaian berjalan di latar belakang. Waktu nyata tetap berbeda menurut penyelenggara, besar pinjaman, mutu dokumen, dan jam pengajuan. Platform berizin menyebut rentang, bukan jaminan, dan janji persetujuan instan tanpa pemeriksaan adalah ciri umum pinjol ilegal yang harus membuat peminjam berhenti.
Arti persetujuan yang sebenarnya
Persetujuan adalah keputusan internal penyelenggara bahwa pemohon memenuhi kriteria dan boleh meminjam hingga limit tertentu. Peristiwa ini berbeda dari pencairan, yaitu pengiriman dana, dan dari penandatanganan perjanjian elektronik yang terletak di antara keduanya.
Aplikasi sering mengaburkan tahap-tahap tersebut. Layar bertuliskan disetujui mungkin hanya merujuk pada limit awal, sedangkan konfirmasi akhir masih bergantung pada pengecekan rekening bank atau telepon verifikasi data. Membaca kata-kata pada status dengan cermat mencegah harapan yang keliru. Tangkapan layar setiap status berguna sebagai catatan bila perselisihan muncul kemudian.
Bagi peminjam, angka yang berguna adalah total waktu dari pengiriman permohonan hingga dana diterima, sebab periode itulah yang menentukan apakah uang tiba sebelum tagihan jatuh tempo.
Perkiraan waktu menurut jenis produk
Kecepatan berbeda tajam menurut produk. Pinjaman tunai kecil tanpa agunan dari aplikasi berizin paling cepat: sebagian platform menyebut keputusan dapat keluar dalam hitungan menit, sementara yang lain menyebut masa proses hingga satu atau dua hari kerja. Kredit belanja cicilan saat pembayaran serupa, sebab limitnya sering sudah disetujui lebih dulu.
Pinjaman pribadi lebih besar, produk cicilan berbulan-bulan, dan pinjaman usaha produktif memakan waktu lebih lama karena butuh dokumen lebih banyak dan kadang tinjauan manusia. Pinjaman berjenis KPR dan kendaraan dari bank atau perusahaan pembiayaan berjalan berhari-hari sampai berminggu-minggu, karena melibatkan penaksiran, pemeriksaan hukum, dan penandatanganan langsung.
Bila platform mencantumkan waktu proses maksimum dalam ketentuannya, pernyataan itulah yang dipegang, bukan slogan iklan.
Hal yang mempercepat keputusan
Beberapa kebiasaan membuat keputusan lebih cepat, dan sebagian besar ada dalam kendali peminjam.
- Dokumen lengkap dan terbaca yang diunggah dalam satu sesi, dengan nama dan nomor yang sama pada KTP, ponsel, dan rekening bank.
- Riwayat sebelumnya pada penyelenggara yang sama, karena peminjam yang kembali sering mendapat tinjauan lebih singkat dan limit lebih tinggi.
- Catatan kredit yang bersih, yang memungkinkan model penilaian menyetujui tanpa eskalasi.
- Pengajuan pada jam kerja, ketika pemeriksaan manual ditangani petugas.
Permohonan yang jelas berada dalam aturan produk jarang membutuhkan perhatian manusia, dan itulah yang membuatnya cepat.
Hal yang memperlambat pengajuan
Keterlambatan biasanya berasal dari daftar penyebab yang pendek. Foto buram, swafoto yang gagal uji wajah, dan nama yang tidak cocok membuat pengajuan masuk tinjauan manual. Catatan kredit yang rumit, seperti akun lama yang menunggak, memicu analisis tambahan.
Masalah di sisi bank juga berpengaruh. Rekening tidak aktif, nama yang berbeda dari data identitas, atau gangguan pada jaringan antarbank dapat menahan transfer akhir meskipun persetujuan sudah diberikan.
Lonjakan permintaan, seperti hari-hari menjelang libur besar atau akhir bulan, memperpanjang antrean pada penyelenggara yang masih memakai proses manual sebagian. Mengajukan lebih awal dalam bulan dan menghindari jam-jam terakhir sebelum tenggat memberi ruang lebih lega. Penyelenggara juga membatasi jumlah percobaan uji identitas, jadi mencoba berulang kali dalam satu malam dapat mengunci akun untuk sementara.
Cara membaca klaim kecepatan dengan aman
Bahasa pemasaran seperti instan, lima menit, atau tanpa survei menggambarkan kasus terbaik bagi peminjam yang sudah siap. Itu tidak menggambarkan apa yang didapat setiap pemohon, dan platform berizin diharapkan tidak menyajikan informasi fiktif atau menyesatkan.
Ujian yang lebih penting adalah apa yang terjadi sebelum dana dilepas. Penyelenggara yang sah memverifikasi identitas, menilai pemohon, dan menyajikan biaya penuh serta jadwal angsuran. Jika aplikasi mengklaim persetujuan tanpa verifikasi apa pun, atau meminta pembayaran untuk mencairkan pinjaman, kecepatan itu hanyalah umpan.
Keputusan cepat tidak boleh menghilangkan kesempatan peminjam membaca biaya. Bunga, biaya administrasi, dan denda keterlambatan harus terlihat sebelum setuju, dan jeda singkat untuk membandingkannya adalah perlindungan yang murah.
Kecepatan, biaya, dan risiko
Akses dana cepat cenderung disertai harga. Pinjaman tunai bertenor pendek biasanya berbiaya efektif lebih tinggi daripada pinjaman pribadi bank, dan OJK menetapkan batas manfaat ekonomi per hari serta meninjaunya secara berkala. Bahkan dalam batas itu, nominal kecil yang dilunasi dalam hitungan minggu bisa menunjukkan bunga tahunan yang tinggi.
Godaan persetujuan kilat juga risiko perilaku. Uang yang mudah mendorong peminjaman untuk kebutuhan yang sebenarnya bisa ditunda, dan menumpuk pinjaman dari beberapa aplikasi membuat tanggal jatuh tempo menumpuk di pekan yang sama.
Pendekatan praktis adalah menganggap kecepatan sebagai fitur untuk keadaan darurat yang sungguh-sungguh, serta memakai sumber yang lebih lambat dan murah, seperti pinjaman bank atau koperasi, ketika kebutuhannya terencana.
Waktu menurut hari, jam, dan bank
Jam dan kalender memengaruhi hasil. Keputusan otomatis berjalan setiap saat, tetapi langkah yang membutuhkan petugas, seperti telepon verifikasi, mengikuti jam kantor. Permohonan yang masuk menjelang malam Jumat karena itu bisa menunggu sampai Senin untuk langkah tersebut.
Perpindahan uang juga makin cepat. Transfer antarbank kini dapat berjalan sepanjang waktu lewat sistem pembayaran cepat nasional, tetapi bank penerima, penyedia dompet digital, atau rutinitas pengumpulan batch milik penyelenggara masih bisa menambah jeda.
Peminjam yang membutuhkan dana pada tanggal pasti sebaiknya mengajukan beberapa hari sebelumnya, menjaga ponsel tetap aktif untuk telepon verifikasi, dan menunggu pesan alih-alih mengirim ulang berkali-kali, sebab permohonan ganda dapat memperlambat semuanya.
Bila persetujuan lebih lama dari yang dinyatakan
Jika permohonan tetap menunggu jauh melewati jendela waktu yang dinyatakan penyelenggara, langkah pertama adalah memeriksa status di dalam aplikasi dan surel terdaftar untuk pesan yang meminta dokumen tambahan. Banyak keterlambatan selesai begitu berkas yang kurang dilengkapi.
Langkah kedua adalah menghubungi layanan pelanggan penyelenggara lewat kanal yang tercantum pada aplikasi resmi atau situs yang terverifikasi, bukan lewat nomor dari pesan yang tidak diminta. Penyelenggara berizin tidak boleh menghubungi pengguna lewat saluran pribadi tanpa persetujuan, sehingga permintaan tambahan data melalui aplikasi pesan yang tidak dikenal patut ditolak. Catat tanggal pengajuan, nama petugas, dan nomor tiket pengaduan agar riwayat komunikasi tersimpan rapi.
Pengaduan yang tidak selesai dapat diteruskan ke OJK lewat Kontak 157 atau WhatsApp 081157157157. Peminjam yang belum menyetujui perjanjian apa pun dapat membatalkan dan mengajukan ke tempat lain, sedangkan yang sudah menandatangani sebaiknya menyimpan salinan semua pesan dan bukti.
Pertanyaan yang sering diajukan
Berapa lama aplikasi pinjaman berizin biasanya menyetujui permohonan?
Pinjaman kecil tanpa agunan dapat diputuskan dalam hitungan menit hingga beberapa hari kerja, tergantung platform. Pinjaman lebih besar atau usaha memakan waktu lebih lama. Waktu proses maksimum dalam ketentuan penyelenggara adalah angka yang dapat dipegang.
Apakah persetujuan sama dengan menerima uang?
Tidak. Persetujuan adalah keputusan penyelenggara. Penandatanganan perjanjian elektronik dan transfer bank menyusul sesudahnya, dan masing-masing bisa menambah waktu.
Mengapa pengajuan saya masih menunggu?
Alasan umum meliputi dokumen kurang jelas, uji wajah gagal, nama tidak cocok, atau catatan kredit yang butuh tinjauan tambahan. Memeriksa status aplikasi dan surel terdaftar biasanya menunjukkan apa yang kurang.
Apakah persetujuan instan tanpa pemeriksaan pertanda baik?
Tidak. Penyelenggara yang sah memverifikasi identitas dan menilai kemampuan membayar. Persetujuan instan tanpa pemeriksaan, atau biaya yang diminta sebelum dana cair, menunjuk pada pinjaman ilegal.
Siapa yang bisa dihubungi bila penyelenggara terlalu lama?
Mulailah dari layanan pelanggan resmi penyelenggara. Bila tidak berhasil, OJK menangani pengaduan konsumen lewat Kontak 157 dan WhatsApp 081157157157.
Bacaan lanjutan
- AdaKami : Platform pinjaman daring berizin OJK yang menyebut pengajuan diproses paling lama 48 jam dan menampilkan biaya sejak awal.