
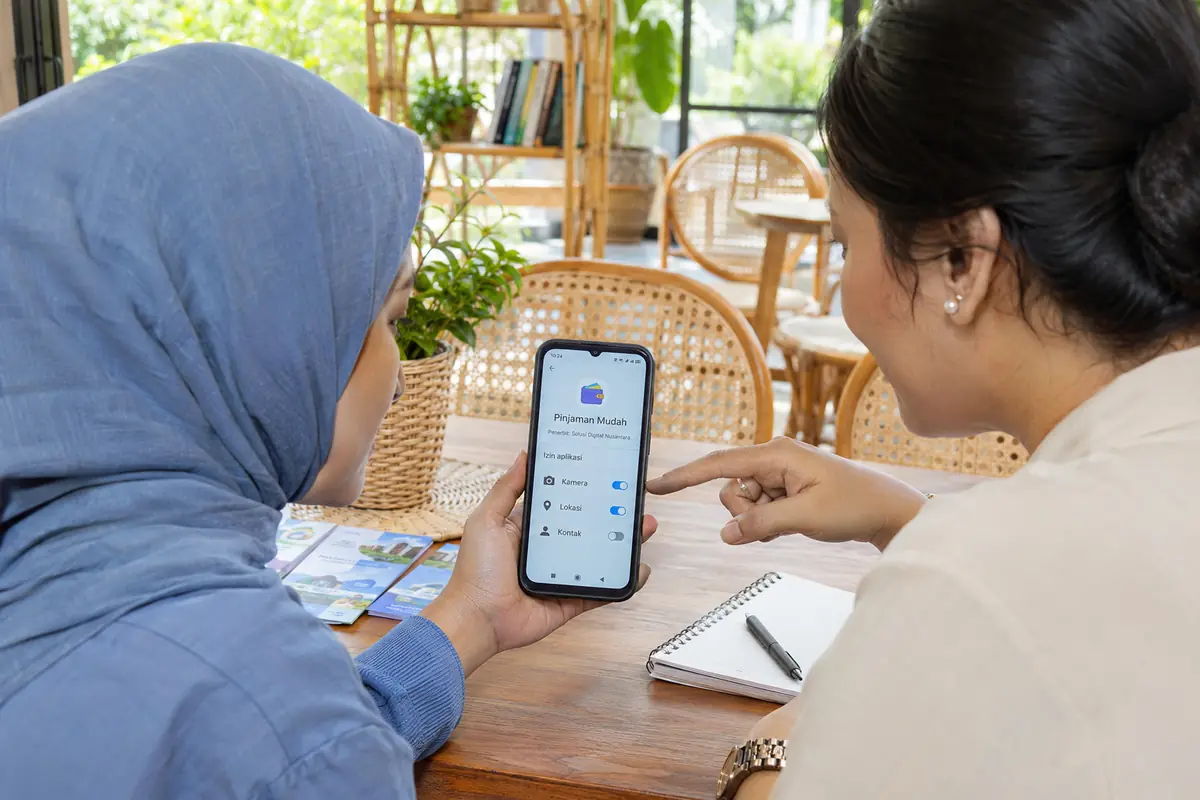
Di Indonesia, pemeriksaan legalitas aplikasi pinjaman online adalah rangkaian langkah yang dilakukan calon peminjam untuk memastikan layanan pinjaman digital berizin, transparan, dan aman sebelum menyerahkan data pribadi atau menerima dana. Pemeriksaan mencakup pencocokan penyelenggara pada daftar resmi Otoritas Jasa Keuangan, pembacaan perjanjian dan izin akses aplikasi, pengujian kanal kontak perusahaan, serta pengenalan ciri pinjol ilegal. Siapa pun yang mempertimbangkan pinjaman untuk kebutuhan mendesak, usaha kecil, atau pembelian dapat memakai langkah ini agar terhindar dari kerugian finansial maupun penyalahgunaan data pribadi.
Mengapa legalitas penting sebelum mengunduh aplikasi
Pinjaman daring di Indonesia diawasi, tetapi pasar juga diisi penyelenggara tanpa izin yang meniru tampilan aplikasi resmi. Peminjam yang memakai layanan ilegal dapat menghadapi biaya yang sangat tinggi, penyalahgunaan daftar kontak ponsel, teror kepada kerabat dan atasan, serta hilangnya kendali atas data identitas. Penyelenggara yang sah, sebaliknya, bertanggung jawab kepada regulator, mengikuti aturan penagihan, dan wajib menyediakan jalur pengaduan bagi konsumen.
Pemeriksaan hanya memerlukan beberapa menit dan jauh lebih mudah daripada memperbaiki kerugian di kemudian hari. Lakukan sebelum mendaftar, sebelum mengunggah KTP, dan jauh sebelum menyetujui penawaran apa pun. Kebiasaan ini berlaku untuk semua jenis pinjaman daring, baik untuk keperluan pribadi maupun usaha.
Mencocokkan izin pada daftar resmi
Platform pinjam meminjam yang secara resmi disebut layanan pendanaan bersama berbasis teknologi informasi wajib mengantongi izin dari Otoritas Jasa Keuangan (OJK). OJK menerbitkan direktori penyelenggara berizin di situsnya dan memperbaruinya secara berkala, sehingga langkah pertama adalah mencocokkan nama perusahaan dan nama aplikasi persis dengan daftar tersebut.
Perhatikan detailnya. Perusahaan yang sah bisa memiliki nama mirip dengan yang ilegal, dan aplikasi dapat meminjam logo merek berizin. Nama badan hukum, nomor izin, dan alamat situs resmi harus saling sesuai. Bank, perusahaan pembiayaan, dan pegadaian diawasi dalam kategori lain, dan statusnya juga dapat dipastikan lewat kanal resmi otoritas atau jaringan kantor lembaga tersebut.
Bila penyelenggara tidak ada dalam daftar, keputusan paling aman adalah berhenti. Klaim seperti terdaftar di tempat lain, bermitra dengan pemberi pinjaman berizin, atau sedang dalam proses bukanlah izin. Daftar juga berubah dari waktu ke waktu karena izin dapat dicabut, sehingga pengecekan sebaiknya dilakukan pada versi terbaru, bukan berdasarkan tangkapan layar lama dari orang lain.
Membaca halaman toko aplikasi, izin akses, dan pengelolaan data
Izin yang sah tidak menggantikan kebiasaan melihat apa yang diminta aplikasi dari ponsel. Ketentuan bagi penyelenggara berizin membatasi akses pada sedikit fungsi, umumnya kamera, mikrofon, dan lokasi untuk verifikasi identitas. Permintaan untuk membaca kontak, foto, pesan, atau riwayat panggilan adalah tanda bahaya serius, sebab data itulah yang dipakai penagih ilegal untuk mengintimidasi.
Membaca nama pengembang dan kebijakan privasi juga membantu. Undang-Undang Pelindungan Data Pribadi memberi individu hak atas informasinya, termasuk mengetahui penggunaannya dan dalam kondisi tertentu meminta penghapusan. Kebijakan privasi yang tidak ada, kabur, atau hanya dibuat untuk membenarkan akses luas tidak menenangkan. Perhatikan juga apakah aplikasi meminta akses yang tidak berkaitan dengan fungsi pinjaman, misalnya penyimpanan berkas atau daftar aplikasi lain di ponsel, karena izin yang berlebihan hampir selalu bertujuan mengumpulkan data melebihi kebutuhan.
- Bandingkan nama pengembang dengan perusahaan berizin.
- Periksa izin yang diminta saat instalasi.
- Cari kebijakan privasi yang menyebutkan pengendali data.
- Waspadai aplikasi yang dipasang dari tautan atau berkas, bukan dari toko resmi.
Ciri-ciri penyelenggara pinjaman ilegal
Beberapa pola muncul berulang kali dalam pengaduan yang ditangani otoritas.
- Tawaran datang lewat pesan singkat atau aplikasi percakapan tanpa diminta.
- Pemberi pinjaman menjanjikan persetujuan untuk semua orang tanpa menilai penghasilan.
- Ada biaya yang harus dibayar sebelum dana cair, dengan alasan asuransi, pembukaan blokir, atau administrasi.
- Dana yang diterima jauh lebih kecil daripada yang harus dikembalikan, dengan jatuh tempo sangat singkat.
- Syarat perjanjian tidak tersedia atau baru ditampilkan setelah data dikirim.
- Penagih mengancam akan menghubungi keluarga, atasan, atau teman di media sosial.
Satu saja dari ciri ini sudah cukup alasan untuk mundur. Beberapa ciri sekaligus menggambarkan profil khas operasi tanpa izin, dan lebih baik tidak memasang aplikasinya atau menghapusnya lalu melaporkan. Jangan terpengaruh oleh ulasan bintang lima atau testimoni di media sosial, karena keduanya mudah dibuat dan tidak membuktikan adanya izin.
Membaca perjanjian dan rincian biaya
Pemberi pinjaman yang sah menampilkan jumlah pinjaman, jangka waktu, bunga atau biaya, semua pungutan lain, ketentuan denda, dan total yang harus dikembalikan sebelum peminjam menyetujui. Keterangan itu harus terbaca di layar dan tersedia salinannya setelah transaksi.
Bandingkan angka yang diterima dengan angka yang harus dibayar. Hitung total biaya selama periode pinjaman dan tanyakan apakah terjangkau dari penghasilan rutin. Pedoman perilaku industri menetapkan batas biaya harian bagi pinjaman konsumtif di platform berizin, jadi biaya yang tampak ekstrem dapat menandakan bahwa penyelenggara berada di luar aturan.
Ambil tangkapan layar penawaran dan simpan perjanjian elektroniknya. Catatan itu sangat berguna jika sengketa dimulai kemudian. Peminjam juga berhak meminta penjelasan tertulis bila ada biaya yang tidak dimengerti, dan penyelenggara berizin wajib menjawabnya dengan bahasa yang jelas.
Menguji kanal kontak perusahaan
Pemberi pinjaman yang sungguhan menyediakan lebih dari sekadar jendela percakapan. Carilah alamat perusahaan terdaftar, situs resmi dengan nama yang sama seperti pada daftar izin, surel layanan pelanggan yang aktif, dan saluran telepon atau pesan yang dioperasikan perusahaan itu sendiri.
Hubungi mereka dengan pertanyaan sederhana tentang biaya atau prosedur pengaduan sebelum mengajukan. Jawaban yang lambat, mengelak, atau tidak konsisten menunjukkan bagaimana perilaku mereka saat masalah pembayaran muncul. Perhatikan pula apakah nomor yang dipakai penagih sama dengan nomor resmi perusahaan, sebab penagih yang memakai nomor pribadi berganti-ganti patut dicurigai. Desakan untuk segera memutuskan adalah tanda bahaya lain, karena layanan berizin tidak perlu memburu-buru peminjam agar menerima pinjaman.
Langkah setelah menemukan aplikasi mencurigakan
Jangan memasukkan data tambahan dan jangan membayar biaya apa pun. Jika aplikasi telanjur terpasang, hapus, tinjau izin yang sudah diberikan, dan pertimbangkan mengganti kata sandi yang mungkin terpapar. Bila KTP sudah dibagikan, waspadai upaya membuka rekening atau pinjaman atas nama yang sama.
Laporkan dugaan pinjaman ilegal ke layanan konsumen OJK di nomor 157, yang juga meneruskan kasus ke satuan tugas penanganan aktivitas keuangan ilegal. Laporan tentang teror atau ancaman dapat disampaikan kepada kepolisian, dan aplikasi atau situs berbahaya dapat dilaporkan kepada kementerian bidang digital agar akses dapat diblokir. Selain itu, bila dana telanjur cair dari pemberi pinjaman ilegal, konsultasikan kewajiban pengembalian dengan OJK sebelum membayar, karena sebagian pihak mengklaim bunga dan denda yang tidak memiliki dasar hukum.
Pertanyaan yang sering diajukan
Bagaimana memastikan aplikasi pinjaman berizin di Indonesia?
Cari nama perusahaan dan aplikasi secara persis pada direktori penyelenggara berizin yang diterbitkan OJK. Nama, rincian izin, dan situs harus cocok dengan aplikasi yang akan dipasang.
Apakah aplikasi di toko resmi otomatis legal?
Tidak. Pinjol ilegal pernah muncul di toko aplikasi sebelum dihapus, sehingga daftar izin OJK adalah pemeriksaan yang andal, bukan sekadar tampilan toko.
Izin ponsel apa yang wajar untuk aplikasi pinjaman?
Penyelenggara berizin dibatasi pada fungsi seperti kamera, mikrofon, dan lokasi untuk verifikasi. Akses ke kontak, galeri, atau pesan sebaiknya ditolak.
Apa yang dilakukan jika penagih mengancam kontak saya?
Simpan tangkapan layar dan catatan panggilan, hentikan pemberian data, lalu laporkan ke OJK lewat 157 dan ke kepolisian bila ada ancaman.
Apakah izin menjamin pinjaman yang baik?
Izin menunjukkan adanya pengawasan, bukan kecocokan produk. Peminjam tetap harus membandingkan biaya dan memastikan cicilan sesuai anggaran bulanan.
Bacaan lanjutan
- OJK: Direktori Fintech P2P Lending : Halaman resmi OJK berisi direktori bulanan penyelenggara layanan pendanaan bersama berbasis teknologi informasi yang berizin.