
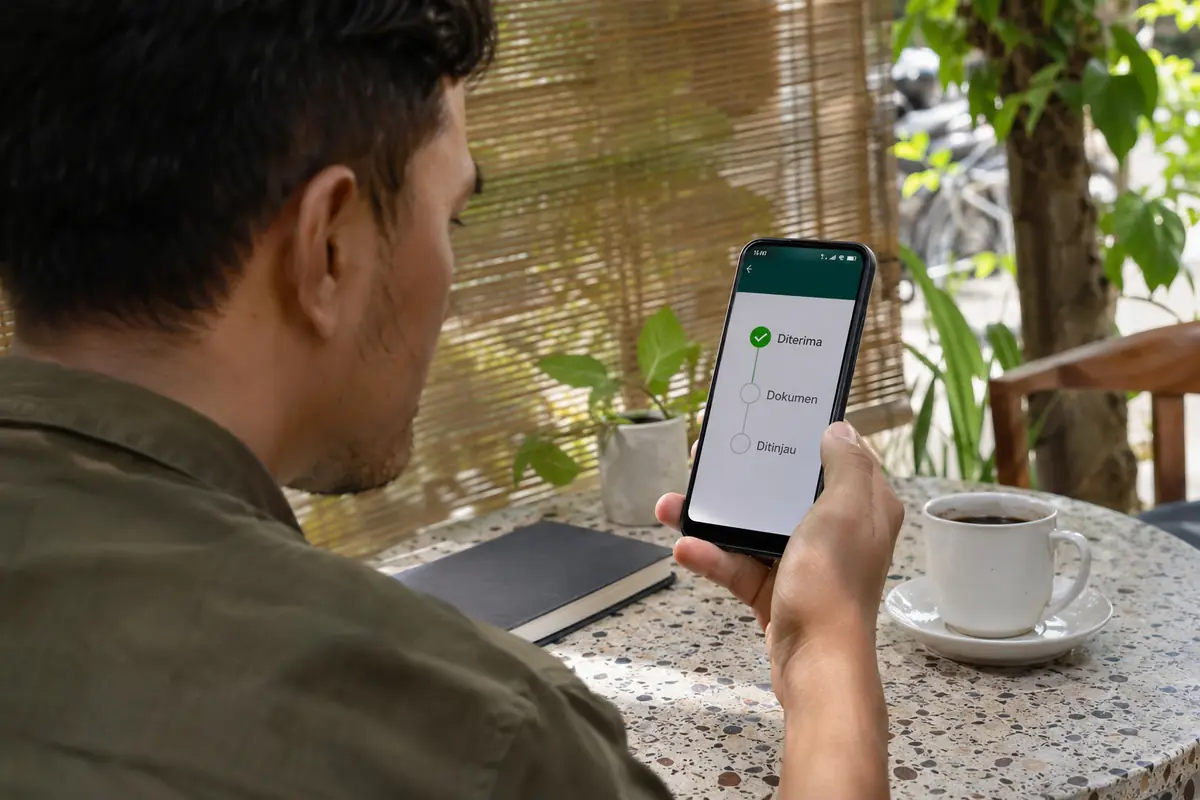
Di Indonesia, proses pencairan dana pinjaman online dimulai ketika peminjam menerima tawaran yang sudah disetujui dan menandatangani perjanjian elektronik di aplikasi, lalu berakhir ketika uang masuk ke rekening bank atau dompet digital yang terdaftar. Penarikan adalah permintaan peminjam untuk memakai limit yang disetujui, sedangkan pencairan adalah transfer penyelenggara atas jumlah itu. Jalur, kecepatan, dan potongan berbeda menurut platform dan produk pinjaman, sehingga mengetahui tiap langkah, serta apa yang tidak pernah dilakukan penyelenggara sah, mencegah kejutan pada hari dana benar-benar dibutuhkan oleh peminjam.
Dari persetujuan ke permintaan penarikan
Setelah persetujuan, aplikasi menampilkan tawaran: nominal, tenor, biaya, jadwal angsuran, dan denda keterlambatan. Hanya ketika peminjam menerima dan menandatangani secara elektronik, penyelenggara menyiapkan pembayaran dana.
Sebagian produk bekerja seperti fasilitas kredit, yaitu peminjam melihat limit dan meminta penarikan kapan perlu dengan memilih jumlah dan tenor. Produk lain membayarkan seluruh jumlah yang disetujui sekaligus.
Sebelum menekan konfirmasi, angka akhir yang akan diterima perlu dibandingkan dengan angka yang diajukan, karena biaya dapat mengurangi dana yang cair. Membaca layar penawaran sekali lagi tidak memakan biaya dan mencegah sebagian besar sengketa di kemudian hari. Tangkapan layar penawaran akhir memberi bukti ketentuan yang tampil pada saat penerimaan.
Tujuan dana: rekening bank, dompet digital, atau virtual account
Rekening bank terdaftar adalah tujuan yang paling umum, dan nama pemilik rekening harus sama dengan identitas yang dipakai untuk pinjaman. Dompet digital diterima oleh sebagian aplikasi, asalkan dompetnya sudah lolos verifikasi penuh. Batas saldo dan batas transaksi dompet juga perlu dicek, sebab dana yang melebihi batas dapat ditolak atau tertahan sampai akun ditingkatkan.
Sebagian penyelenggara mengirim dana lewat virtual account atau kanal mitra sebelum sampai ke peminjam, yang dapat menambah satu langkah. Transfer ke nomor rekening yang salah sulit dibatalkan, jadi nomornya perlu diperiksa karakter demi karakter.
Mengganti rekening tujuan di tengah proses biasanya menuntut verifikasi ulang. Penyelenggara menolak pembayaran ke rekening pihak ketiga untuk mencegah penipuan dan pencucian uang. Rekening bersama biasanya hanya berfungsi bila peminjam termasuk pemegang yang tercantum dan namanya cocok.
Potongan dan jumlah yang benar-benar diterima
Jumlah yang masuk bisa lebih kecil daripada limit yang disetujui. Biaya administrasi, biaya platform, atau premi asuransi dapat dipotong sebelum dana dicairkan, dan semuanya termasuk biaya pinjaman yang diatur OJK lewat batas manfaat ekonomi maksimum.
Bea meterai dan pajak adalah komponen terpisah dan juga muncul dalam jadwal. Perjanjian seharusnya merinci tiap komponen, dan peminjam dapat menghitung biaya efektif dengan membandingkan jumlah yang diterima dengan total yang harus dikembalikan. Contohnya, jika dana yang masuk jauh lebih kecil daripada nominal yang tertera pada jadwal angsuran, selisih itu harus bisa dijelaskan dengan rincian biaya tertulis.
Penyelenggara yang sah tidak pernah meminta peminjam mentransfer uang lebih dulu untuk membuka pencairan. Permintaan membayar biaya, uang muka, atau pajak ke rekening pribadi sebelum dana dikirim adalah pola penipuan baku.
Berapa lama pencairan berlangsung
Waktu menerima dana sangat bervariasi. Sebagian aplikasi menyebut transfer dalam hitungan menit setelah tanda tangan, sementara yang lain menyebut jendela beberapa jam atau satu sampai dua hari kerja. Pembayaran ke dompet digital sering lebih cepat daripada ke bank yang memproses secara kelompok.
Transfer antarbank di Indonesia dapat berjalan sepanjang waktu lewat sistem pembayaran cepat nasional, tetapi bank penerima, batas waktu penyelenggara, dan pemrosesan akhir pekan masih memengaruhi waktu tiba.
Peminjam yang butuh uang pada tenggat tertentu sebaiknya menyisakan jeda beberapa hari, sebab dana yang tiba terlambat pada hari jatuh tempo suatu tagihan tidak mencegah denda pada tagihan itu. Hari libur nasional dan akhir pekan sering memperpanjang proses pada bank tertentu, sehingga pengajuan sebaiknya dilakukan di hari kerja.
Penyebab umum pencairan gagal atau tertunda
Sebagian besar kegagalan punya alasan sederhana, disusun menurut frekuensinya.
- Nama rekening berbeda dari nama identitas, atau rekening tidak aktif atau sudah ditutup.
- Nomor rekening bank salah ketik.
- Bank atau dompet digital sedang dalam pemeliharaan saat transfer.
- Pemeriksaan penipuan terakhir menandai permohonan untuk ditinjau manual.
- Jam ponsel atau versi aplikasi membuat langkah tanda tangan gagal, sehingga perjanjian tidak pernah selesai.
Layar status atau notifikasi penyelenggara biasanya menyebut masalahnya, dan perbaikannya umumnya berupa data rekening yang dikoreksi. Setelah data diperbaiki, penyelenggara biasanya mengirim ulang dana tanpa meminta pengajuan baru, dan peminjam cukup memantau statusnya.
Jika dana tidak kunjung masuk
Periksa lebih dulu mutasi rekening dan riwayat dompet digital, bukan hanya notifikasi, karena transfer bisa tertunda pada notifikasi tetapi sudah tercatat. Setelah itu pastikan status di aplikasi dan surel terdaftar.
Bila status menyatakan dicairkan dan tidak ada yang masuk setelah waktu yang dinyatakan, minta bukti transfer berisi tanggal, nominal, dan rekening tujuan. Bank penerima dapat melacak transaksi dengan nomor referensi tersebut. Simpan juga tangkapan layar halaman status serta pesan dari penyelenggara sebagai bahan pendukung bila pelacakan memerlukan waktu.
Bila penyelenggara tidak menanggapi, OJK menangani pengaduan konsumen lewat Kontak 157 dan WhatsApp 081157157157. Aplikasi yang menyatakan dana terkirim tetapi tidak dapat menunjukkan bukti transfer, atau yang meminta pembayaran lagi untuk mencoba ulang, patut dicurigai.
Perlindungan konsumen seputar pencairan
Regulasi membentuk apa yang boleh dilakukan penyelenggara pada tahap ini. Platform berizin harus menyajikan informasi yang jelas, tidak boleh menyiarkan klaim fiktif atau menyesatkan, dan tidak boleh memungut biaya atas layanan pengaduan. Penagihan dengan ancaman, kekerasan, atau intimidasi dilarang.
Penyelenggara yang tidak bisa menunjukkan izin, mengubah nominal pada menit terakhir, atau menuntut tanda tangan kedua pada kontrak lain sebelum membayar patut dipertanyakan. Peminjam masih dapat menolak pada tahap ini tanpa biaya, karena belum ada dana yang dibayarkan.
Menyimpan perjanjian, bukti transfer, dan jadwal angsuran dalam satu folder memberi berkas lengkap bila sengketa sampai ke OJK atau unit pengaduan penyelenggara.
Setelah pencairan: kewajiban dimulai
Begitu uang masuk, jadwal angsuran mengikat. Tanggal jatuh tempo pertama, nominal tiap angsuran, dan denda keterlambatan tetap dalam perjanjian, dan pengingat di aplikasi sebaiknya dipadukan dengan kalender milik peminjam sendiri.
Membayar lewat kanal resmi penyelenggara, seperti virtual account dalam aplikasi atau transfer bank ke rekening yang disebut dalam perjanjian, meninggalkan catatan. Pembayaran yang diserahkan kepada perorangan atau agen tidak resmi tidak aman.
Dana yang diterima untuk keperluan tertentu sebaiknya dipakai untuk keperluan itu. Meminjam untuk menutup biaya tak terduga lalu membelanjakan uangnya untuk hal lain adalah jalan umum menuju masalah pembayaran, terutama pada produk bertenor pendek.
Pertanyaan yang sering diajukan
Apa perbedaan antara penarikan dan pencairan?
Penarikan adalah permintaan peminjam untuk memakai uang dari limit yang disetujui. Pencairan adalah transfer sebenarnya oleh penyelenggara ke rekening bank atau dompet digital terdaftar.
Mengapa jumlah yang saya terima lebih kecil dari yang disetujui?
Biaya seperti administrasi atau platform, atau premi asuransi, dapat dipotong sebelum dana dicairkan. Perjanjian menampilkan tiap komponen, jadi perlu dibaca sebelum menerima.
Berapa lama seharusnya pencairan berlangsung?
Dari hitungan menit sampai satu atau dua hari kerja, tergantung penyelenggara, tujuan dana, dan bank. Waktu proses dalam ketentuan penyelenggara adalah rujukan yang dapat dipegang.
Bisakah dana dikirim ke rekening orang lain?
Umumnya tidak. Penyelenggara berizin membayar ke rekening atas nama peminjam sendiri untuk mencegah penipuan, dan nama yang berbeda membuat transfer ditolak.
Bagaimana jika aplikasi menyatakan dana terkirim tetapi tidak ada yang masuk?
Periksa mutasi rekening dulu, lalu minta bukti transfer berisi tanggal, nominal, dan rekening dari penyelenggara. Bila masalah berlanjut, adukan ke OJK lewat Kontak 157 atau WhatsApp 081157157157.
Bacaan lanjutan
- Kredivo : Layanan kredit untuk belanja dan pinjaman tunai Kredivo, dengan cicilan 30 hari atau beberapa bulan dan pendaftaran daring.