
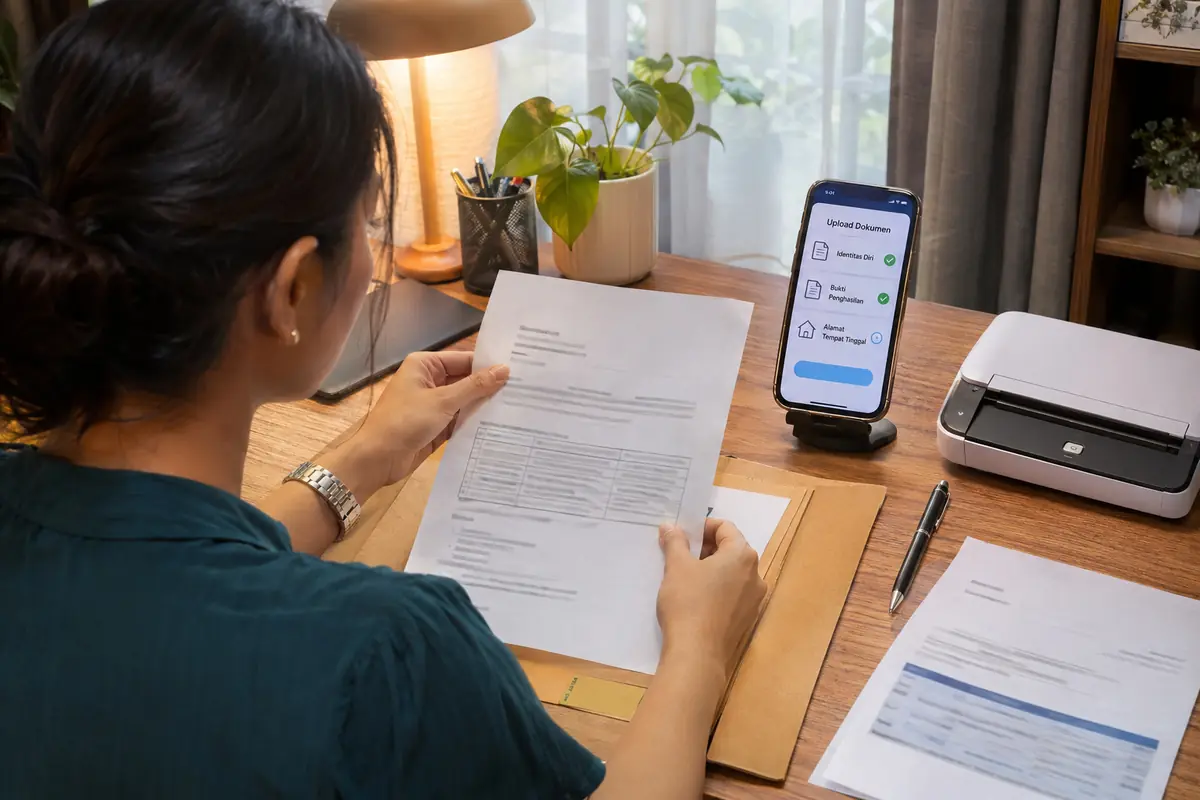
Di Indonesia, dokumen persyaratan pengajuan pinjaman online adalah berkas yang membuat penyelenggara dapat memastikan identitas peminjam, kemampuan membayar, dan rekening tujuan pencairan. Paket dasarnya biasanya berupa KTP elektronik dengan NIK 16 digit, swafoto langsung, nomor ponsel atas nama sendiri, serta rekening bank atau dompet digital. Karyawan, pekerja lepas, dan pedagang kecil dapat diminta menambahkan bukti penghasilan. Platform berizin wajib memeriksa identitas dan keaslian dokumen, sehingga berkas yang tidak lengkap atau tidak cocok menjadi penyebab paling umum pengajuan terhenti sebelum penilaian kredit.
Inti identitas: KTP-el, NIK, dan swafoto
Hampir semua aplikasi pinjaman berizin dimulai dari tiga hal yang sama: foto KTP-el, NIK yang tercetak di kartu, dan swafoto yang diambil langsung di dalam aplikasi. Swafoto dicocokkan dengan foto pada kartu dan, pada banyak kasus, dengan data kependudukan. Itulah sebabnya kartu yang buram atau swafoto dengan kacamata hitam sering ditolak.
Warga negara asing diperlakukan berbeda. Paspor, KITAS, atau KITAP bisa diminta, dan banyak aplikasi konsumer memang tidak membuka pendaftaran bagi non-WNI. Pemegang izin tinggal sebaiknya membaca ketentuan kelayakan aplikasi yang dituju sebelum mengunduhnya.
Nama pada kartu harus sama dengan nama pada rekening bank dan registrasi nomor ponsel. Singkatan nama tengah, nama belakang yang hilang, atau alamat lama adalah selisih kecil yang memicu pemeriksaan manual, jadi ketiganya perlu dibandingkan sebelum mulai.
Bukti penghasilan dan pekerjaan
Aplikasi pinjaman tunai kecil sering mengandalkan penilaian berbasis data dan meminta berkas yang sedikit. Namun limit lebih besar dan tenor lebih panjang hampir selalu menuntut bukti bahwa penghasilan berjalan teratur. Istilahnya berbeda antarpenyelenggara, tetapi bentuk buktinya serupa.
- Karyawan: slip gaji terbaru, surat keterangan kerja atau kartu identitas perusahaan, serta mutasi rekening gaji.
- Pekerja lepas dan penjual daring: riwayat transaksi marketplace atau dompet digital dan mutasi rekening beberapa bulan.
- Pemilik usaha: nomor induk berusaha (NIB), foto tempat usaha, dan mutasi rekening usaha.
- Pensiunan dan aparatur sipil negara: slip pensiun atau gaji beserta mutasi rekening yang sesuai.
Mutasi rekening umumnya diterima dalam bentuk PDF dari internet banking, karena tangkapan layar mudah diubah. Dokumen yang lebih lama dari periode yang ditetapkan penyelenggara biasanya ditolak. Dokumen berbahasa asing atau hasil pindai yang miring juga kerap diminta diunggah ulang, sehingga berkas yang rapi sejak awal menghemat waktu peninjauan.
Rekening bank, dompet digital, dan nomor ponsel
Pencairan dan pembayaran angsuran sama-sama bergantung pada rekening yang dimiliki peminjam. Tabungan atas nama sendiri adalah syarat standar, dan sebagian aplikasi menerima dompet digital yang sudah lolos verifikasi identitas penuh.
Nomor ponsel sama pentingnya. Nomor itu menerima kata sandi sekali pakai, dicocokkan dengan data identitas, dan menjadi saluran pengiriman pengingat dari penyelenggara yang sah. Karena itu, nomor yang dipakai sebaiknya aktif, bisa menerima pesan singkat, dan tidak sedang dialihkan ke perangkat lain. Nomor yang terdaftar atas nama kerabat bisa menghambat registrasi walaupun dokumen lain sudah benar.
Rekening bersama, rekening perusahaan, atau rekening milik pihak ketiga jarang diterima, sebab penyelenggara harus dapat menelusuri dana kembali kepada orang yang menandatangani perjanjian.
NPWP dan dokumen tambahan
NPWP diminta lebih sering ketika nilai pinjaman membesar. Sejak sistem perpajakan memakai NIK sebagai identitas wajib pajak orang pribadi, sebagian penyelenggara cukup membaca NIK, sedangkan yang lain masih meminta foto NPWP.
Berkas lain muncul sesuai kasus: Kartu Keluarga untuk memastikan data rumah tangga, akta nikah pada produk berjaminan tertentu, BPKB untuk pinjaman dengan agunan kendaraan, atau sertifikat tanah untuk produk berjenis KPR. Aplikasi pinjaman tanpa agunan tidak membutuhkan dokumen jaminan. Bila ada produk yang menyebut tanpa agunan tetapi meminta penyerahan dokumen asli, itu patut dipertanyakan.
Kontak darurat biasanya hanya diminta sebagai nama dan nomor telepon. Menurut aturan OJK bagi platform berizin, penyelenggara tidak boleh membaca daftar kontak maupun galeri ponsel, jadi mengetik sendiri kontak darurat adalah cara yang sah.
Cara berkas dikirim dan diverifikasi
Pengiriman berkas dilakukan di dalam aplikasi atau pada situs penyelenggara. Alurnya biasanya berjalan dari pendaftaran nomor ponsel, pemotretan KTP, uji kehidupan wajah, hingga penautan rekening. Cahaya yang cukup, kartu yang rata, dan keempat sudut kartu yang terlihat menyelesaikan sebagian besar kegagalan unggah.
Verifikasi menggabungkan pemeriksaan otomatis dan manual. Sistem mencocokkan data identitas dengan data kependudukan dan menyaring akun ganda. Pemeriksaan riwayat kredit pada Sistem Layanan Informasi Keuangan (SLIK) juga lazim. Tinjauan manual menyusul ketika sistem menemukan ketidakcocokan.
Dalam aturan OJK tentang layanan pendanaan bersama berbasis teknologi informasi (LPBBTI), penyelenggara wajib memeriksa identitas pengguna dan keaslian dokumen yang diserahkan. Aplikasi berizin hanya boleh meminta akses kamera, mikrofon, dan lokasi, bukan kontak ataupun galeri.
Tanda bahaya: yang tidak pernah diminta aplikasi sah
Beberapa permintaan sudah cukup menjadi tanda bahaya. Penyelenggara yang meminta kode OTP yang dikirim ke ponsel peminjam, PIN kartu bank, kredensial internet banking, atau biaya yang dibayar sebelum dana cair tidak beroperasi secara sah.
Hal yang sama berlaku untuk permintaan foto memegang KTP dengan pose tidak lazim lewat aplikasi pesan, akses ke daftar kontak, atau transfer di muka yang disebut asuransi atau biaya administrasi. Platform yang sah mengumpulkan dokumen lewat aplikasi atau portalnya sendiri.
Sebelum mengunggah apa pun, nama penyelenggara perlu dicek pada daftar penyelenggara berizin di situs OJK. OJK juga menerima pertanyaan dan laporan melalui Kontak 157 dan WhatsApp 081157157157. Dokumen yang jatuh ke pinjol ilegal dapat disalahgunakan untuk pencurian identitas, sehingga pelaporan dini sangat penting.
Menyiapkan berkas yang rapi
Daftar periksa singkat sebelum mulai menghemat beberapa kali percobaan. Foto KTP-el pada siang hari, siapkan mutasi rekening terbaru dalam PDF, pastikan nomor ponsel atas nama sendiri, dan catat ejaan nama persis seperti yang dipakai bank.
Batas ukuran file lazim ditemui, jadi foto sebaiknya dikompres, bukan dipotong. Koneksi yang stabil mencegah sesi habis di tengah uji wajah, yang kalau tidak akan memaksa seluruh alur diulang dari awal.
Setiap pengajuan meninggalkan jejak data, dan tiap permohonan dapat tercatat pada sistem informasi kredit. Mengajukan ke banyak aplikasi dalam sehari untuk melihat mana yang lebih dulu menyetujui dapat tampak seperti perilaku tertekan bagi model penilaian. Lebih baik mengajukan ke satu penyelenggara berizin dengan dokumen yang sesuai aturannya, lalu menunggu hasilnya sebelum mencoba yang lain. Salinan berkas yang sudah dikirim sebaiknya disimpan, supaya mudah dicocokkan bila ada pertanyaan dari penyelenggara.
Pertanyaan yang sering diajukan
Apakah KTP-el saja cukup untuk mendapat pinjaman dari aplikasi?
Untuk limit awal yang kecil, sebagian aplikasi berizin hanya membutuhkan KTP-el, swafoto, nomor ponsel, dan rekening bank. Nominal lebih besar atau tenor lebih panjang biasanya menuntut bukti penghasilan juga.
Bolehkah warga asing memakai aplikasi pinjaman di Indonesia?
Hanya jika aplikasinya mengizinkan. Yang membuka diri umumnya meminta paspor dan izin tinggal berlaku seperti KITAS atau KITAP. Banyak aplikasi konsumer hanya menerima WNI, jadi ketentuan kelayakan perlu dicek lebih dulu.
Mengapa swafoto atau foto KTP saya ditolak?
Penyebab umumnya adalah pantulan cahaya pada kartu, sudut terpotong, cahaya redup, wajah tertutup masker atau kacamata, dan foto yang tidak cocok dengan data kependudukan. Memotret ulang pada cahaya siang biasanya menyelesaikan masalah.
Apakah aplikasi pinjaman berizin perlu akses kontak saya?
Tidak. Menurut aturan OJK, platform berizin hanya boleh mengakses kamera, mikrofon, dan lokasi perangkat. Permintaan akses daftar kontak atau galeri adalah tanda kuat bahwa aplikasi itu tidak sah.
Di mana saya bisa mengecek apakah penyelenggara berizin?
Situs OJK memuat daftar platform pinjaman berizin, dan OJK menjawab pertanyaan lewat Kontak 157 serta WhatsApp 081157157157. Memeriksa sebelum mengunggah dokumen adalah urutan yang paling aman.
Bacaan lanjutan
- Kredit Pintar : Aplikasi pinjaman tunai berizin OJK yang menyebut pengajuan cukup dengan KTP dan dana dicairkan ke rekening bank.