
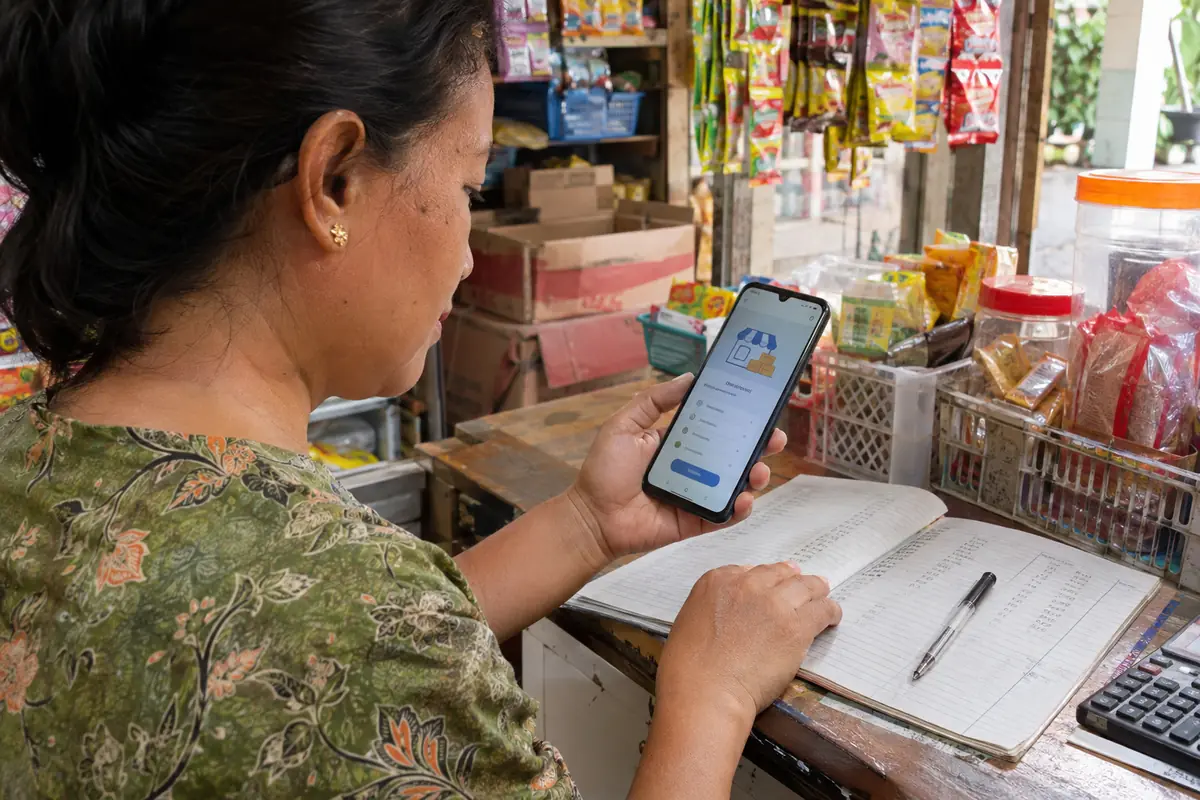
Di Indonesia, kredit mikro untuk usaha kecil adalah pinjaman bernilai kecil, umumnya kurang dari beberapa ratus juta rupiah, yang disalurkan bank perkreditan rakyat, lembaga keuangan mikro, koperasi, dan program negara kepada pedagang kaki lima, petani, produsen rumahan, serta pemilik warung. Peminjam semacam ini sering belum memiliki agunan atau pembukuan seperti yang diminta bank umum. Angsuran lazimnya mingguan atau bulanan, dan jaminan kelompok kadang menggantikan agunan properti. Dananya dapat dipakai untuk stok barang, peralatan, dan kendaraan usaha. Skema ini menjangkau wilayah yang jarang dilayani bank.
Peta keuangan mikro di Indonesia
Indonesia memiliki sistem keuangan mikro yang tergolong maju di antara negara berkembang, dengan akar yang berasal dari bank desa dan kelompok simpan pinjam. Kini sektor ini merupakan campuran pelaku formal dan semiformal.
Bank umum besar menjalankan unit mikro khusus dan menjangkau pedagang di pasar serta desa melalui kantor cabang dan petugas lapangan. Bank perkreditan rakyat (BPR) dan BPR syariah (BPRS) melayani nasabah tingkat kabupaten dan diawasi Otoritas Jasa Keuangan (OJK), dengan simpanan yang dijamin Lembaga Penjamin Simpanan (LPS) sampai batas tertentu.
Lembaga keuangan mikro (LKM) dan koperasi simpan pinjam meminjamkan dana kepada anggota di lingkungannya. PNM yang berfokus pada perempuan pengusaha dan usaha kecil, serta Pegadaian yang meminjamkan dengan jaminan gadai, tergabung dalam keluarga pemberi pembiayaan ultra mikro milik pemerintah bersama sebuah bank negara besar.
Platform teknologi finansial ikut masuk, menawarkan pinjaman kelompok dan modal kerja digital bagi pedagang mikro dengan izin OJK. Hasilnya adalah pilihan yang luas, sehingga pemilik usaha kecil biasanya dapat menemukan lebih dari satu opsi yang terjangkau.
Kredit Usaha Rakyat dan program berjaminan pemerintah
Pemerintah menjalankan program Kredit Usaha Rakyat (KUR), yaitu skema ketika bank penyalur memberi kredit kepada usaha mikro dan kecil dengan suku bunga yang ditetapkan pemerintah serta penjaminan kredit yang mengurangi risiko bank. Penyalurnya mencakup bank negara besar, bank pembangunan daerah, dan sejumlah bank syariah.
KUR ditujukan bagi kegiatan produktif, yakni modal kerja atau investasi, bukan konsumsi. Debitur umumnya memerlukan usaha yang sudah berjalan beberapa bulan, KTP, kartu keluarga, izin usaha sederhana (NIB atau surat keterangan usaha dari desa) dan, untuk jumlah melampaui batas kecil, sebagian agunan. Untuk jumlah kecil, bank sering mengandalkan usahanya sendiri.
Program pembiayaan ultra mikro melengkapi KUR bagi usaha yang sangat kecil melalui penyalur dan koperasi yang ditunjuk, dengan plafon lebih rendah dan dokumen lebih ringan.
Ketentuan, plafon, dan suku bunga skema ini diubah melalui peraturan menteri dari waktu ke waktu, sehingga angka terbaru perlu dipastikan kepada bank atau kementerian koordinator sebelum mengajukan.
Pinjaman kelompok dan angsuran mingguan
Pembiayaan berbasis kelompok bekerja sangat baik bagi perempuan yang menjalankan usaha rumahan kecil. Anggota membentuk kelompok beberapa peminjam yang bertemu rutin, saling menopang, dan berbagi tanggung jawab. Tanpa menuntut tanah atau properti sebagai jaminan, tekanan sosial kelompok dan kunjungan teratur petugas lapangan menjaga tingkat pelunasan tetap sehat.
Pinjaman dimulai dari jumlah kecil, sering hanya cukup untuk satu putaran bahan baku, lalu naik setiap kali satu siklus dilunasi tepat waktu. Peminjam yang membangun rekam jejak dapat berpindah dari pinjaman kelompok ke kredit bank perorangan.
Angsuran dibayar setiap minggu atau dua minggu dan dikumpulkan di titik pertemuan, lewat transfer, atau melalui dompet digital. Siklus pendek cocok dengan pola penghasilan penjual harian, tetapi biayanya cepat terasa ketika penjualan melambat.
Banyak program menggabungkan pelatihan pembukuan, penetapan harga, dan menabung, ditambah mikroasuransi untuk kematian atau sakit. Tambahan ini bagian penting dari produk, bukan pelengkap, sebab usaha keluarga mudah goyah ketika satu orang jatuh sakit.
Persyaratan dan cara mengajukan
Persyaratan bergantung pada pemberi kredit dan besar pinjaman, tetapi polanya serupa. Pemberi kredit mikro menilai karakter peminjam, arus kas usaha, dan sedikit agunan.
- KTP dan kartu keluarga (KK)
- Bukti bahwa usaha benar-benar ada, seperti izin usaha, foto lapak, surat keterangan desa, atau catatan penjualan
- Riwayat usaha minimal beberapa bulan
- Rekening tabungan di pemberi kredit bila dipersyaratkan
- Agunan untuk jumlah lebih besar, misalnya BPKB sepeda motor, sertifikat tanah, atau peralatan
Pengajuan dapat dimulai di kantor cabang, bersama petugas lapangan yang meninjau usaha, atau lewat aplikasi di ponsel. Petugas ingin melihat stok barang, pelanggan, dan rutinitas harian, sehingga pencatatan yang jujur dan rapi, bahkan hanya di buku tulis, memberi keuntungan.
Persetujuan dapat memakan waktu beberapa hari hingga beberapa minggu. Pemohon tidak boleh membayar siapa pun untuk janji percepatan, sebab pemberi kredit berizin tidak memungut biaya proses di luar biaya yang diumumkan.
Biaya dan cara membandingkan tawaran
Kredit mikro lebih mahal per rupiah dibandingkan pinjaman korporasi besar karena administrasi dan kerja lapangan dibagi pada jumlah kecil. Tujuannya adalah membandingkan biaya secara terbuka, bukan mencari angka iklan yang paling rendah.
Bandingkan suku bunga efektif tahunan, bukan bunga flat bulanan. Bunga flat yang dihitung dari jumlah awal tampak lebih kecil daripada bunga menurun dengan angsuran yang sama. Mintalah total pembayaran, besar angsuran bulanan atau mingguan, serta biaya administrasi, asuransi, dan pelunasan dini.
Kewajiban menabung juga berpengaruh. Jika pemberi kredit meminta tabungan wajib atau deposit, dana yang benar-benar diterima lebih kecil daripada pinjaman nominal, dan biayanya naik.
Program bersubsidi bunga, seperti KUR, biasanya jauh lebih murah dibanding kredit mikro bertarif pasar, tetapi disertai syarat kelayakan dan proses pengajuan. Usaha yang memenuhi syarat sebaiknya memeriksa jalur ini sebelum beralih ke pemberi kredit mikro komersial atau aplikasi.
Memilih pemberi kredit tepercaya dan menghindari jebakan
Pemberi kredit berizin menunjukkan izinnya, memberi perjanjian tertulis, dan mengumumkan biaya. BPR dan lembaga keuangan mikro tercatat di OJK, sedangkan koperasi terdaftar pada kementerian yang membidangi koperasi. Pemberi kredit yang tidak bisa menunjukkan pendaftarannya patut diwaspadai.
Pemberi pinjaman keliling yang memungut bunga harian atau mingguan tanpa dokumen, sering disebut rentenir, menjebak peminjam dalam siklus mahal. Uangnya cepat, tetapi biaya tahunan sebenarnya bisa berkali lipat dibanding pemberi kredit yang diatur.
Tawaran digital yang menjanjikan uang instan tanpa pemeriksaan, menuntut akses ke kontak peminjam, atau menekan pelunasan dengan mempermalukan merupakan ciri penyelenggara tanpa izin.
Sebelum menandatangani, baca jumlah pinjaman, tenor, besar angsuran, dan klausul denda. Simpan salinan perjanjian dan setiap bukti pembayaran. Bila terjadi sengketa, meja pengaduan pemberi kredit adalah langkah pertama, dilanjutkan dengan Kontak OJK 157.
Pertanyaan yang sering diajukan
Apa perbedaan kredit mikro dan keuangan mikro?
Kredit mikro adalah pinjamannya. Keuangan mikro adalah rangkaian layanan yang lebih luas bagi masyarakat berpenghasilan rendah dan usaha kecil, termasuk tabungan, asuransi, dan layanan pembayaran di samping pinjaman.
Bisakah usaha kecil tanpa agunan mendapat kredit mikro di Indonesia?
Sering bisa, terutama untuk jumlah kecil. Jaminan kelompok, arus kas usaha, atau program dengan penjaminan kredit dapat menggantikan agunan properti, meski pinjaman lebih besar biasanya memerlukan jaminan.
Apa itu KUR dan siapa yang dapat memakainya?
KUR adalah skema kredit berjaminan pemerintah yang disalurkan lewat bank mitra bagi usaha mikro dan kecil yang produktif. Pemohon memerlukan usaha yang berjalan dan dokumen dasar, sedangkan bunganya ditetapkan pemerintah.
Apakah kredit mikro aman dari bunga tinggi?
Pemberi kredit berizin wajib mengungkapkan biaya dan menaati regulasi, sehingga lebih aman dibanding pemberi pinjaman informal. Membandingkan suku bunga efektif tahunan tetap penting.
Ke mana mengadu jika pemberi kredit mikro bersikap tidak adil?
Mulailah dari kanal pengaduan pemberi kredit, lalu hubungi OJK di 157. Koperasi juga dapat dilaporkan kepada kementerian yang membidangi koperasi.
Bacaan lanjutan
- PNM : Situs resmi penyedia pembiayaan mikro milik negara yang menjelaskan layanan Mekaar untuk perempuan prasejahtera dan ULaMM.